
Uncategorized
De 4 iulie, Ziua Zilelor, se pot pune și dorințe?/ Klemm GO HOME!


Primul exemplu, primul act neconstituțional
La inițierea legilor și actelor normative cu impact social deosebit (cum este si domeniul financiar, al salarizării și pensiilor), conform art 30 alin 1 lit. d din legea 24/2000, sunt obligatorii studiile de impact. Art. 33 alin 1 din aceeași lege spune că studiile de impact sunt necesare pentru a estima costurile și impactul economic și SOCIAL precum și DIFICULTĂȚILE care ar putea apărea în aplicarea legii.
În continuarea legea, la art. 32 alin 2, arată că aceste studii trebuie întocmite de ministerele de resort, la solicitarea comisiilor de specialitate comune din Parlament.
Întrebare: A fost solicitat și înaintat acest raport din partea MApN la emiterea ordonanțelor 57/2015, 59/2017 și 114 2018? Dacă da, care a fost opinia SPECIALIȘTILOR din MApN privind impactul social și –mai ales- operativ al Ordonanței 59, care a decimat efectiv structurile MApN PÂNĂ LA CEL MAI ÎNALT NIVEL, unul din efecte fiind chiar criza privind prelungirea mandatului Șefului SMAp? Avizele respective nefiind secrete, ar trebui publicate să vedem și noi cine, ce și cum a avizat aceste proiecte de lege. Dacă aceste avize nu au fost cerute sau date, înseamnă că actele respective sunt ilegale, chiar neconstituționale, prin prisma art. 1 (5) din Constituție, care prevede că în România respectarea Constituției și a legilor este obligatorie.
Al doilea exemplu, a două încălcare a legii și Constituției
O altă lege, Legea 346/2006 prevede la art 5(3) că ”elaborarea proiectelor de acte normative din domeniul său de competență” intră în atribuțiunile și responsabilitatea MApN.
În același timp, Legea 223/2015 , la art 2(e) în enunțarea principiului autonomiei, specifică faptul că acest principiu se bazează pe ”organizarea, conducerea și administrarea, DE SINE STĂTĂTOARE a sistemului PENSIILOR MILITARE DE STAT de către instituțiile din domeniul apărării naționale, ordinii publice și securității naționale.”
Întrebare : au fost ordonanțele 57/2015, 59/2017 și 114/2018, în întregimea lor, sau măcar în articolele și capitolele cunoscute care se referă la pensiile militare, întocmite de unul din ministerele menționate în legea 223? Dacă da, vrem să se spună cine le-a inițiat și întocmit, iar dacă nu, ne confruntăm cu aceeași ilegalitate și neconstituționalitate, în formă continuată, comisă de un grup infracțional.
Statistici alarmante
Mai sunt câteva aspecte de lămurit de către domnii din conducerea ministerului și Casa de Pensii a MApN. De exemplu, în noiembrie 2019, Casei de Pensii Sectorială a MApN, răspunzând unei întrebări, prezintă o situație cu primele 5 pensii, pe categorii de personal din MApN. După cum se vede din foto, la acea dată MApN, avea în plată un număr de 79676 pensii, din care 64204 de serviciu.

Pe 16.05.2019 însă, dintr-un răspuns dat unei solicitări de informații, cerute de președintele Sindicatului ”Diamantul” de către aceeași Casă de Pensii, aflăm că la data respectivă, în evidența CPS a MApN se aflau un număr de 34624 de ofițeri și 19585 subofițeri, ceea ce duce la un total de 54109 de pensionari militari, adică cu 10000 mai puțin asta în situația în care datele nu cuprind și pensiile de invaliditate și de urmaș. Se pune întrebarea absolut logică, unde au dispărut cel puțin 10000, dacă nu cumva 25000 de pensii, dacă includem și pensiile de urmaș și invaliditate. Să înțelegem că în 6 luni au trecut ”în rezerva” pensiile a 10000 de militari ? Tare aș vrea să cunosc de unde e această diferență și care este la ora aceasta suma pensionarilor pentru că dacă trec pe lumea cealaltă 1700 de pensionari militari situația este gravă pentru ei, dar înfloritoare pentru bugetul MApN și Guvernului și nu m-ar mira să aud la sfârșitul anului că MApN a donat BOR o sumă uriașă, reprezentând pensiile ce au fost ”economisite” din bugetul pentru pensii, pentru a se cumpăra tămâie. Deci care este situația exactă a pensiilor militare, câți pensionari nu mai sunt pe ani, începând din 2017 încoace și care este suma totală economisită la bugetul CPS prin decesul pensionarilor, anual din 2010 ?

Militari sau civili?
Tot un document statistic scoate în relief o altă ciudățenie. Pe ”Știri pe surse” a fost publicat un document privind evoluția primelor 100 de pensii plătite de Casa de Pensii Sectorială a MApN din 2011 până în 2017. De acolo aflăm un lucru interesant.

Nu mă refer la acela că primele 25 locuri au fost întotdeauna ocupate de ”magistrații militari” la diferențe incomensurabile față de plebe, iar celelalte cu sume peste 10000 sunt formate de piloți, dar nu neapărat de pe avioanele de luptă. Nu! Foarte interesant și ciudat este faptul că MApN plătește unele pensii magistraților care au optat pentru altă lege a pensiilor, care nu are nici o legătură cu armata. Păi dacă domnii magistrați au decis să iasă la pensie pe legea 303/2004, ce treabă au ei cu Casa de Pensii Sectorială a MApN, de ce le plătește Armata pensiile dacă ei se consideră civili, se supun principiilor de calcul civil (acele pensii speciale) și pensiile le sunt calculate pe cu totul alte baze? De ce să plătească armata pensii speciale? Ca să se poată spune că pensiile militarilor sunt pensii speciale? Și de aici pleacă confuzia, și de aici suntem priviți drept beneficiari ai unor pensii speciale nesimțite. Ar trebui ca aceste pensii să fie plătite de Casa Națională de Pensii, cea care plătește celelalte pensii, nemilitare. Magistrat militar sau nu, dacă a optat pentru pensia civilă, să îi fie plătită din fondul de pensii civile, ca să nu se mai creeze confuzia dintre pensiile militare de stat și cele speciale. Mâine, când primarii care provin din cadre militare în rezervă sau retragere, abia blagosloviți cu pensii (indemnizații) speciale vor beneficia de noua OUG dată de Veorica pentru a fi votată șef de partid, parcă văd că și acele pensii vor fi plătite de MApN și vor fi dați exemple militarii că au pensii nesimțite, fără a se preciza în baza cărei legi și pentru care fapte au acele pensii.
Explicația
În seara zilei de 06.07.2019, la Antena 3, la emisiunea domnului Gâdea, doamna Viorica Dăncilă, premierul României și președintele partidului aflat la guvernare, a declarat că ” SUA ESTE PARTENERUL NOSTRU STRATEGIC, CARE NE ASIGURĂ SIGURANȚA NAȚIONALĂ”. Aș dori să știu dacă noi mai avem doctrină națională, dacă mai avem Armată sau structuri care să aibă în atribuțiuni siguranța națională, dacă ARMATA SUA ȘI STRUCTURILE DE SECURITATE ALE ACESTEIA sunt component ale sistemului de securitate națională a României, unde este prevăzut acest lucru și eventual ce rost mai are să dăm bani pe aceste structuri naționale, dacă SUA le asigură? Trebuie să admit că abia acuma, după această declarație a doamnei Dăncilă înțeleg și eu de ce de 10 ani guvernele României își bat joc de militari. Este clar, considerând că SUA ne asigură Siguranța națională, guvernanții au decis să desființeze armata, să distrugă industria de apărare, să decimeze rezerva armatei, să vândă resursele strategice ale țării, să desființeze rezerva armatei și să își bată joc pe pensionarii militari. Doamna prim-ministru și toată clasa politică nu vor să înțeleagă că prezența americană în zonă nu asigură securitatea României ci apără interesele SUA, folosindu-se de România, nu asigurându-i securitatea sau apărându-i granițele. Americanii vor interveni doar pentru a-și apăra propriile baze, oameni și interese. Doamna prim ministru și politicienii români nu vor să țină cont de avertismentele atâtor politicieni și analiști politico-militari printre care George Friedman, care au anunțat românii în diverse ocazii că ” nimeni nu vă va apăra granițele”. Iată ce spune Friedman în 2014: „O armată pe hârtie nu vă va salva. Nu spun că ruşii au de gând să invadeze România, spun că nu am idee cum se vor desfăşura lucrurile. Iar în istoria României, de obicei cel mai rău dintre lucruri se întâmplă.” Ei bine, toți știu asta, numai Viorica Dăncilă și guvernanții români, nu .
Această ultimă declarație a Vioricăi Dăncilă explică mai bine decât orice alte declarații, de ce politicienii români din 89 încoace au dus această politică criminală la adresa Armatei, a militarilor, a Sistemului Național de Apărare. EI SE CRED APĂRAȚI DE AMERICANI AȘA CĂ NU MAI AU NEVOIE DE ARMATĂ.
Un prieten mi-a atras atenția că în statistica dată de CPS a MApN președintelui sindicatului ”Diamantul”, sunt trecuți doar ofițeri și subofițeri, lipsind celelalte categorii de militari, respectiv maiștri militari, generali( care au capitol aparte) și militari angajați. Cum numărul MM este destul de mare, este mai mult decât probabil ca acea diferență de 10000 de oameni dintre Octombrie 2018 și Aprilie 2019, să fie dată tocmai de aceste pensii care lipsesc din statistică, deci nu ne prăpădim chiar așa cum vor câinii. (Neacsu Marin).

Uncategorized
Diferențele reale dintre aurul de 14K și 18K: cum alegi metalul prețios potrivit pentru o bijuterie rezistentă în timp


Atunci când alegi o bijuterie menită să reziste zeci de ani, decizia nu se oprește la design sau la piatra centrală ci ajunge, inevitabil, la aliajul de aur folosit pentru montură. Aurul de 14K și cel de 18K sunt cele mai întâlnite opțiuni pe piața bijuteriilor fine, însă diferența dintre ele nu este doar una de preț sau de marketing. Compoziția aliajului influențează direct modul în care bijuteria rezistă la uzură, deformare și zgârieturi în purtarea zilnică, precum și siguranța cu care sunt fixate pietrele prețioase. Înțelegerea acestor diferențe te ajută să alegi metalul potrivit pentru o investiție cu adevărat durabilă.
Care este diferența de compoziție dintre aurul de 14K și cel de 18K?
Diferența dintre cele două aliaje este, în primul rând, una de puritate. Aurul de 18K conține 75% aur pur (marcaj 750‰), restul de 25% fiind format din alte metale: argint, cupru sau paladiu, adăugate pentru a conferi structură și rezistență aliajului. Aurul de 14K, în schimb, conține doar 58,5% aur pur (marcaj 585‰), diferența de 41,5% fiind acoperită de metale de bază.
Această diferență de compoziție se reflectă direct în caracteristicile fizice ale bijuteriei. Cu cât procentul de aur pur este mai mare, cu atât culoarea este mai caldă și mai intensă, iar riscul de reacții alergice la purtare scade, aurul pur fiind un metal hipoalergenic prin natura sa. În schimb, conținutul mai ridicat de metale de bază din aurul de 14K îi conferă o duritate ceva mai mare la zgârieturi de suprafață, motiv pentru care este uneori ales pentru piese expuse la uzură intensă, precum verighetele purtate zilnic fără întrerupere.
De ce este recomandat aurul de 18K pentru montura diamantelor și bijuteriile de lux?
Pentru bijuteriile cu diamante și piesele de lux, factorul decisiv nu este doar duritatea de suprafață, ci stabilitatea structurală a monturii pe termen lung. Densitatea superioară a aurului de 18K, dată de conținutul mai mare de aur pur, oferă o structură mai maleabilă și mai puțin predispusă la fisurare sau casare în jurul girafelor care fixează piatra. Aliajele cu un conținut mai mare de metale de bază, precum cele de 14K, pot deveni, în timp, mai casante, crescând riscul ca o montură să cedeze la un impact sau la manipulări repetate.
În plus, aurul de 18K rezistă mai bine la oxidare și la decolorare în timp, tocmai pentru că are mai puțin metal de bază expus reacțiilor chimice din mediul înconjurător sau de pe piele. Pentru un inel de logodnă sau orice piesă concepută să fie purtată zilnic timp de decenii, această stabilitate face diferența între o montură care își păstrează siguranța și una care necesită reparații frecvente. Din acest motiv, majoritatea caselor de bijuterii de lux recomandă aurul de 18K pentru fixarea diamantelor, în special pentru inelele de logodnă și piesele destinate a deveni bijuterii de familie.
De ce preferă TEILOR utilizarea aurului de 18K în colecțiile sale cu diamante?
TEILOR, cel mai mare retailer românesc de bijuterii fine cu diamante, cu o rețea de peste 60 de magazine în 4 țări: România, Polonia, Bulgaria și Ungaria utilizează exclusiv standardul aurului de 18K (750‰) pentru colecțiile sale cu diamante. Alegerea nu este întâmplătoare: brandul, fondat în 1998 și cu peste 25 de ani de experiență pe piață, și-a construit reputația pe premisa că o bijuterie de lux trebuie să treacă testul timpului, nu doar al modei.
Densitatea și stabilitatea superioară a aurului de 18K susțin optim monturile bijuteriilor create pentru a găzdui diamante, completând angajamentul TEILOR pentru calitate certificată, de la statutul de prim brand românesc care a introdus bijuterii cu diamante și pietre prețioase, în 2005, până la primele diamante certificate GIA oferite pe piața locală, din 2018. Află mai multe despre diamantele GIA și rolul certificării în circuitul gemologic. Această abordare este dublată de consiliere gemologică bazată pe sistemul celor 4C și de servicii profesionale post-vânzare și mentenanță, oferind clienților garanția că investiția lor este susținută atât de materialul potrivit, cât și de expertiza necesară pentru a-l pune în valoare.
Alegerea între aurul de 14K și 18K nu are un răspuns universal valabil; depinde de echilibrul dorit între buget, duritate de suprafață și longevitatea monturii. Însă pentru bijuteriile cu diamante și piesele gândite ca investiții pe termen lung, aurul de 18K rămâne standardul recomandat de experții din industrie, datorită densității, stabilității și rezistenței sale la degradare. Este motivul pentru care branduri precum TEILOR aleg acest aliaj pentru colecțiile lor definitorii, oferind clienților nu doar o bijuterie, ci o garanție de durabilitate.
Uncategorized
BenQ extinde gama ScreenBar cu ScreenBar Max și iScreenBar, două soluții pentru spațiile de lucru moderne


Noile produse sunt concepute pentru configurațiile cu două monitoare și pentru spațiile de lucru bazate pe iMac
București, România, 9 septembrie 2026 – BenQ, companie specializată în dezvoltarea soluțiilor inteligente de iluminat, anunță extinderea gamei ScreenBar cu două produse noi: ScreenBar Max, o lampă de birou creată pentru configurațiile cu două monitoare, și iScreenBar, un sistem de iluminat conceput special pentru utilizatorii de iMac.
Ambele produse completează seria ScreenBar și au fost dezvoltate pentru a îmbunătăți confortul vizual, productivitatea și eficiența spațiului de lucru.
În contextul în care activitatea profesională presupune tot mai multe ore petrecute în fața unuia sau mai multor ecrane, iluminatul optimizat a devenit o componentă importantă a spațiului de lucru. ScreenBar Max și iScreenBar răspund acestei nevoi printr-o iluminare precisă, reglarea automată a luminozității și un design compact, adaptat diferitelor configurații profesionale.
„Am dezvoltat constant seria ScreenBar în funcție de modul în care oamenii interacționează cu spațiile de lucru moderne, ghidați de angajamentul nostru pentru un iluminat centrat pe nevoile utilizatorului și pentru protejarea confortului vizual”, a declarat JC Pan, Head of the Digital Lifestyle Products Business Unit în cadrul BenQ.
„Filosofia noastră privind iluminatul inteligent are la bază cercetări științifice, teste de laborator și analiza modului în care produsele sunt utilizate în situații reale. Astfel, fiecare nouă generație oferă performanțe măsurabile și o experiență relevantă pentru utilizator. Pe măsură ce mediile de lucru devin mai dinamice, continuăm să dezvoltăm soluții care sporesc confortul și se integrează natural în spațiile de lucru ale viitorului”, a adăugat acesta.
ScreenBar Max – iluminare avansată pentru configurațiile cu două monitoare
BenQ ScreenBar Max este destinat profesioniștilor care folosesc două monitoare și oferă o iluminare direcționată a biroului de peste 1.400 lux. Sistemul optic ASYM-TriZone Light distribuie lumina în mod controlat, într-un fascicul triunghiular, optimizat pentru configurații cu monitoare poziționate orizontal, vertical sau pentru ecrane curbate. Designul cu un unghi de ecranare de 36 de grade contribuie la reducerea reflexiilor și a oboselii vizuale în timpul utilizării îndelungate.
Pentru designul său și soluțiile tehnice integrate, ScreenBar Max a primit un Red Dot Design Award 2026.
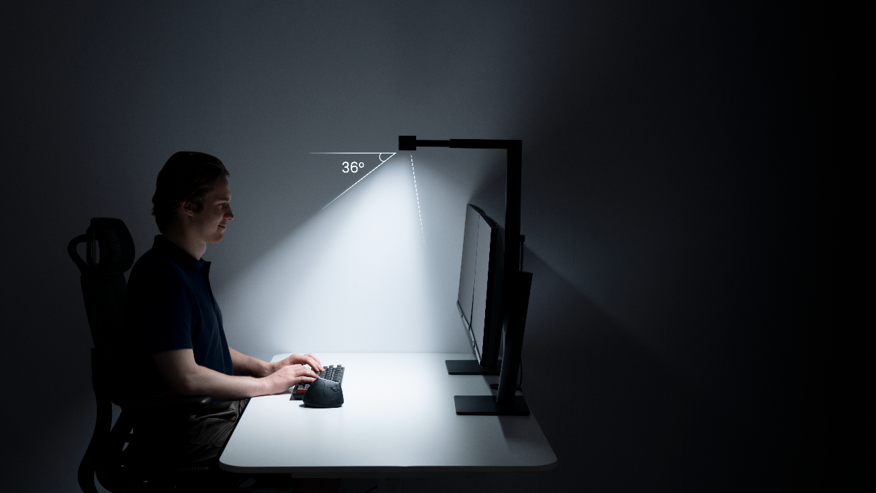
Produsul a fost dezvoltat pentru activități care presupun perioade lungi de lucru, precum programarea, analize sau procesarea unor volume mari de date. ScreenBar Max asigură o iluminare uniformă fără să ocupe spațiu suplimentar pe birou, contribuind astfel la păstrarea unei suprafețe de lucru ordonate.
Pentru îmbunătățirea confortului vizual, ScreenBar Max integrează și o lumină ambientală orientată spre partea din spate a monitoarelor. Aceasta reduce diferența de luminozitate dintre ecrane și mediul înconjurător.
Sistemul permite reglarea în timp real a luminozității și a temperaturii de culoare și poate ajusta automat iluminarea, până la un nivel de 700 lux, în funcție de lumina ambientală.
iScreenBar – un sistem de iluminat integrat pentru iMac
BenQ iScreenBar este o soluție de iluminat montată pe ecran, proiectată special pentru utilizatorii de iMac și concepută ca o extensie naturală a spațiului de lucru Apple.
Corpul produsului este realizat din aliaj de aluminiu prelucrat CNC și beneficiază de un finisaj metalic. Designul minimalist și precis permite integrarea cu monitorul, fără să afecteze aspectul ordonat al biroului.
iScreenBar a fost recompensat în 2026 cu premiul iF Design Award și Red Dot Design Award.
Produsul preia structura optică antireflex ASYM-Light utilizată în cadrul seriei ScreenBar și oferă o iluminare uniformă a biroului, fără să genereze reflexii pe ecran. Astfel, utilizatorii beneficiază de vizibilitate bună atât asupra display-ului, cât și asupra suprafeței de lucru.
Funcția de reglare automată permite adaptarea dinamică a luminozității în funcție de condițiile ambientale. Sistemul menține un nivel optim de iluminare pe parcursul zilei și contribuie la reducerea oboselii vizuale în timpul sesiunilor prelungite de utilizare.
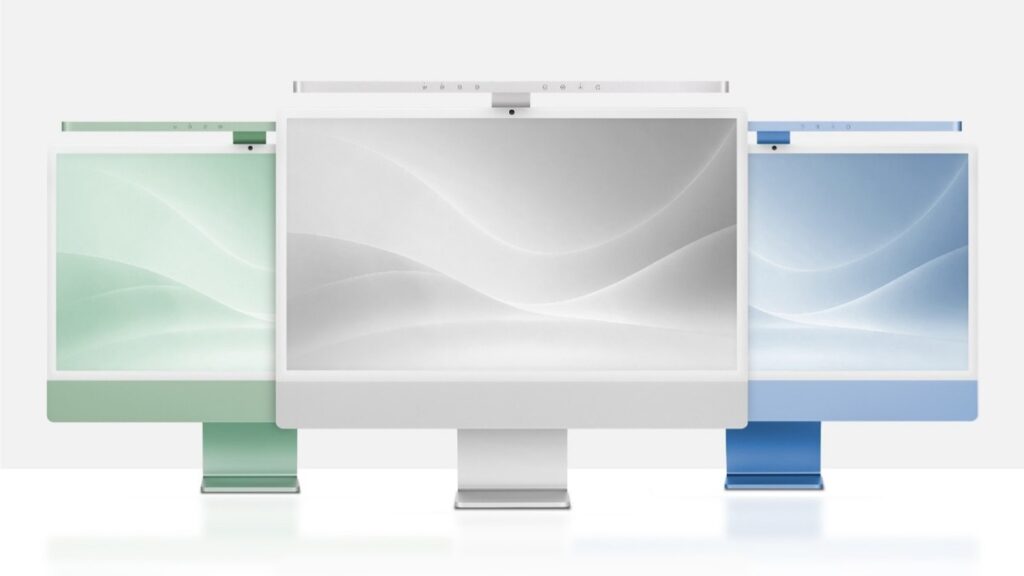
Pentru profesioniștii din domeniile creative, designul optic asimetric reduce reflexiile și ajută la păstrarea acurateței culorilor afișate de ecran. Sistemul de prindere magnetică permite instalarea și repoziționarea rapidă a lămpii.
iScreenBar include și un mod dedicat apelurilor video, care optimizează iluminarea feței pentru o imagine mai clară în timpul întâlnirilor online.
Aplicația dedicată pentru macOS extinde funcționalitatea produsului și permite integrarea cu iMac. Utilizatorii pot configura niveluri diferite de luminozitate și temperatură de culoare pentru fiecare aplicație, iar iluminarea se poate ajusta automat în funcție de activitatea desfășurată.
BenQ iScreenBar este disponibil în trei variante de culoare și este conceput exclusiv pentru iMac.
O abordare unitară asupra iluminatului
De la birourile amenajate acasă până la studiourile profesionale, ScreenBar Max și iScreenBar au fost dezvoltate pentru a susține spații de lucru mai eficiente și mai bine organizate.
Prin combinarea iluminării precise cu tehnologiile de ajustare automată, seria ScreenBar continuă să evolueze ca o soluție integrată pentru mediile de lucru moderne.
ScreenBar Max și versiunea argintie a modelului iScreenBar sunt disponibile pe site-ul BenQ și prin intermediul retailerilor selectați. Variantele verde și albastră ale iScreenBar vor fi disponibile până la sfârșitul anului 2026.
ScreenBar Max are un preț recomandat de 269 de euro în Europa și 239 de lire sterline în Regatul Unit, iar iScreenBar este disponibil la prețul de 179 de euro în Europa și 149 de lire sterline în Regatul Unit.
Mai multe informații sunt disponibile pe paginile dedicate BenQ ScreenBar Max și BenQ iScreenBar.
* iMac și macOS sunt mărci comerciale înregistrate ale Apple Inc. iScreenBar nu este afiliat, aprobat, sponsorizat sau asociat în alt mod cu Apple Inc. ori cu entitățile afiliate acesteia.
Uncategorized
Se înmulțesc fraudele cu credite bancare! Zeci de cazuri pe lună, în cererile trimise de consumatori către CSALB

9 septembrie, București. Anul acesta consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) peste 170 de cereri care au ca obiect fraudele pe canale bancare. Cele mai multe dintre aceste solicitări descriu cazuri în care consumatorii înșelați s-au văzut în situația de a fi datori către bănci, după ce infractorii informatici au contractat împrumuturi bancare în numele lor. În majoritatea cazurilor, consumatorii au permis accesul unor necunoscuți la parole, informații confidențiale și chiar la propriile telefoane sau aplicații de internet banking.
Mai mult, sunt în analiza CSALB și situații în care consumatorii au contractat chiar ei creditele pe care le-au virat apoi către conturi necunoscute, din dorința de a cumpăra criptoactive, acțiuni sau pentru a acoperi alte presupuse fraude sau datorii.
În cererile de negociere cu băncile, oamenii descriu mecanisme complexe de înșelăciune, iar pagubele provocate ajung până la 20.000 de euro, în cazurile analizate de CSALB. Din păcate, în majoritatea situațiilor, băncile nu acceptă aceste cereri de conciliere în cadrul CSALB. Motivul principal este că situațiile descrise sunt momentan în atenția Poliției, dar și pentru că infractorii nu au atacat sistemele de securitate ale băncilor, ci au accesat conturile cu ajutorul titularilor acestora.
Cazurile selectate din cererile primite de CSALB au nume fictive (pentru a proteja identitatea consumatorilor), însă localizarea lor (județele prezentate) este reală. Prezentarea acestor cazuri are rolul de a preveni viitoarele tentative de înșelăciune, prin descrierea/relatarea metodelor folosite de infractori. Toate aceste cereri au fost clasate/respinse de bănci.
Adriana H., București: Am fost victima unui atac cibernetic de tip malware prin preluarea controlului de la distanță asupra telefonului, prin intermediul unei aplicații instalate în telefon prin aplicația Whatsapp. Mai întâi, infractorii mi-au făcut un cont bancar online și apoi au cerut în numele meu un credit de 29.000 de lei. Mi-au spus că sunt banii mei și pot uza de ei. Am cerut anularea acelui credit a doua zi, am prezentat cazul la Poliție, am anunțat banca întâi telefonic, apoi în scris. Hoții au avut acces și la conturi, din care mi-au furat 90.000 de lei. Jumătate din sumă era dintr-un cont pe care eram împuternicită, reprezentând banii altor persoane, restul fiind din contul personal. Sumele au fost trase din cont prin operațiuni succesive, pentru a evita limitele de securitate. Toate discuțiile cu infractorii s-au desfășurat prin aplicația Whatsapp și telefon, iar în unele cazuri aceste discuții durau peste 4 ore.
Răspunsul băncii:
Plățile și operațiunile din conturile consumatoarei au fost făcute din aplicația de homebanking, cu respectarea cerințelor privind autentificarea clientului prin introducerea codului de securitate (definit la activarea aplicației) sau prin utilizarea biometriei telefonului. Referitor la tranzacțiile efectuate pe contul unde persoana fraudată era împuternicită, fondurile aferente acestor plăți au fost transferate către contul personal al utilizatorului și, ulterior, utilizate. Banca a efectuat toate transferurile conform instrucțiunilor primite. Conform legii, un ordin de plată este considerat ca fiind corect efectuat, dacă este executat în conformitate cu IBAN-ul indicat de plătitor.
Ion R., Ifov: Am fost sunat de un infractor care s-a prezentat ca angajat al unei bănci comerciale și mi-a spus că cineva mi-a folosit datele pentru a cere un credit de nevoi personale. Când i-am spus că nu am fost eu cel care a solicitat asta, mi-a făcut legătură cu o altă persoană care s-a prezentat a fi de la Poliție. Acesta din urmă m-a direcționat către altcineva care a spus că este de la BNR. Această persoană mi-a spus că trebuie să fac un împrumut de la bancă de aproximativ 100.000 de lei, să scot banii cash și cu ei să cumpăr criptoactive de la ATM-ul de criptoactive. Am introdus în ATM sume de câte 10.000 de lei, așa cum mi s-a spus și am solicitat dovada depunerii acestor sume. După ce am introdus toată suma, mi-au spus să sun la două numere de telefon ca să aprobe tranzacțiile.
Mădălina E., Iași: Am fost victima unei infracțiuni de fraudă bancară și furt de identitate complex, soldată cu contractarea unui credit de nevoi personale, în luna iunie 2026. Consimțământul meu a fost viciat, suma fiind transferată imediat către conturi externe în scopul spălării banilor. Creditul a fost accesat în urma unei manipulări psihologice și a unui furt de identitate. Există o anchetă în curs la Poliție. Am anunțat banca și DNSC. Având în vedere cele expuse, vă solicit suspendarea/anularea imediată a obligației de plată a ratelor aferente acestui credit, până la finalizarea cercetărilor penale. Totodată doresc să nu se raporteze eventualele întârzieri la plată către Biroul de Credit, având în vedere caracterul fraudulos al contractului de credit.
Mihai U., Prahova: În perioada martie-septembrie, în baza relației de prietenie cu o persoană care a prezentat un nume fals și care a spus că ar fi avocat, i-am predat acestuia controlul telefonului mobil. Această persoană a accesat aplicațiile de homebanking și a avut acces la conturile proprii deschise la trei bănci comerciale. Apoi a solicitat emiterea unui card de credit la una dintre aceste bănci și a efectuat mai multe tranzacții neautorizate, cauzându-mi un prejudiciu de peste 15.000 de lei. Banca îmi cere să achit creditul, sub pretextul că accesul a fost unul autorizat de mine. Neavând altă opțiune, am acceptat o eșalonare pe o perioadă de 36 de luni, pentru a evita poprirea.
Emil D., Vrancea: A fost încheiat în mod fraudulos, pe numele meu, un credit de 66.000 lei, fără acordul și semnătura mea. Situația a fost cauzată de un furt de identitate. Deși am făcut o identificare video pentru brokerul de investiții de pe Facebook și pentru o aplicație de investiții, acest lucru consider că nu reprezintă consimțământul meu pentru creditul contractat. Poliția a deschis un dosar de urmărire penală in rem privind falsul informatic.
Toader D., Caraș-Severin: Am fost victima unei înșelăciuni după ce am fost contactată de persoane care s-au prezentat în mod fals ca fiind de la BNR și de la organele de cercetare penală. Sub pretextul că datele mele bancare au fost compromise, am fost indusă în eroare și determinată să contractez un credit de nevoi personale în valoare de 110.000 lei, fără a-mi da consimțământul real. Suma a fost însușită de către infractori. În acest caz a fost deschisă o anchetă penală. Solicit suspendarea temporară a obligațiilor de plată aferente creditului, până la clarificarea situației.
Dumitru L., Ilfov: Solicit negocierea unei soluții amiabile pentru suspendarea plății ratelor sau reeșalonarea creditului, în urma unei fraude bancare complexe de tip „inginerie socială”. Am fost manipulat să retrag numerar și să depun suma creditată de 70.000 de lei prin 14 tranzacții la un automat Bitcoin. Am raportat incidentul imediat la Poliția Ilfov și băncii. Solicit o perioadă de grație, până la avansarea anchetei penale, pentru a evita executarea silită și raportarea la Biroul de Credit. Presiunea ratei lunare (1.450 de lei) pentru creditul cu care am fost fraudat, reprezintă peste 30% din venitul meu net lunar.
Viorel V., Covasna: În urma accesării unui site fals, am fost contactat de o persoană care m-a convins să cumpăr acțiuni Hidroelectrica, motiv pentru care am fost pus în legătură cu un broker. I-am comunicat datele personale și am acceptat tranzacționarea acțiunilor. Mi-am dat seama că ceva nu este în regulă, am încercat să sun pe numerele de telefon de pe care am fost contactat, însă acestea nu mai erau valabile. Deși am blocat conturile bancare, infractorii reușiseră să acceseze unul dintre conturile mele din care au retras 10.600 de lei, suma ce reprezintă economiile mele. Totodată, au contractat în numele meu un credit de nevoi personale de 67.000 de lei, pe o perioadă de 60 de luni. Creditul a fost accesat online, prin aplicația băncii instalată pe telefonul meu mobil.
Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB: „Un fenomen îngrijorător face tot mai multe victime în rândul consumatorilor de produse și servicii financiare. Creditele false provoacă pagube de zeci de mii de euro, iar în majoritatea cazurilor pierderile sunt suportate integral de consumatorii care au permis accesul infractorilor la conturi, aplicațiile de homebanking sau chiar la propriile telefoane și laptopuri. Majoritatea creditelor frauduloase sunt contractate online, după ce infractorii își manipulează emoțional victimele și se prezintă a fi „de la bancă”, „de la Poliție” sau „de la BNR”. Însă, la CSALB vin și cazuri în care oamenii au făcut credite sub presiunea psihologică a infractorilor, iar apoi au transferat banii în conturi controlate de aceștia.
O altă tipologie de fraude este cea în care infractorii speculează dorința consumatorilor de a câștiga bani rapid, prin cumpărarea de acțiuni sau criptoactive. Prin aplicații de control de la distanță, infractorii ajung să fure în câteva secunde economii făcute în ani de zile sau să solicite împrumuturi în numele celor înșelați.
Recomandările noastre sunt, în primul rând, de a verifica atent autenticitatea apelurilor sau a mesajelor primite și care, de fiecare dată, le cer consumatorilor să facă operațiuni financiare în mare grabă, sub diverse pretexte.
Atenție mare și la cazurile în care se solicită identificări video cu consumatorii, deoarece respectivele înregistrări pot fi utilizate ulterior, prin procedee deepfake, pentru autentificare în aplicațiile de banking. Practic, atacatorii pot folosi înregistrări video și audio, pentru a ocoli sistemele de securitate ale băncilor.
Le reamintim consumatorilor că băncile nu solicită niciodată date de acces (user, parolă), coduri de autorizare (PIN, CVV), indiferent de canalul de comunicare. Evitați accesarea linkurilor primite prin sms, whatsapp, e-mail sau mesaje pe rețelele sociale care par a fi ale băncii, mai ales dacă vi se solicită să acționați rapid sau să vă introduceți datele personale sau bancare. Nu descărcați aplicații la solicitarea altor persoane și nu urmați instrucțiuni primite telefonic, de obicei semnalând situații urgente în care trebuie să acționați, pentru efectuarea de plăți, transferuri sau blocări/deblocări de conturi. Verificați periodic tranzacțiile și soldurile conturilor și activați notificările pentru a depista imediat orice activitate suspectă. Securizați-vă telefonul și aplicațiile prin parole și nu le comunicați nimănui!”


-
 Oameni4 ani ago
Soluții de iluminare Logic Light pentru un apartament
-
 Sport6 ani ago
Masajul Lingam – Ghid pentru un orgasm intens
-
 Uncategorized7 ani ago
Avantajele si dezavantajele de a lucra intr-un coafor
-

 Politichie7 ani ago
Ministrul justitiei Catalin Predoiu – promotor de fakenews, manipulari si dezinformari cu privire la SIIJ
-

 Politichie7 ani ago
MESAJE SFÂNTUL ION 2020. Cele mai frumoase urări şi felicitări pentru rudele şi prietenii care poartă numele Sfântului Ioan
-
 Politichie4 ani ago
Vine Ceaușescu !?
-
 Politichie7 ani ago
VERGIL CHITAC, VICTIMA A CORONAVIRUSULUI DAR SI A FAPTULUI CA ESTE CANDIDAT LA PRIMARIA CONSTANTA
-

 Politichie7 ani ago
Frați masoni, reuniți în SRL si ultimul mare șpăgar de suflete, nejudecat încă